Ισχυρά περιθώρια διύλισης, κέρδη από το trading και απομόχλευση στο επίκεντρο – Οι προσδοκίες για BP, Shell, TotalEnergies, Eni και τους υπόλοιπους ενεργειακούς ομίλους
Αυξημένες είναι οι προσδοκίες για τις επιδόσεις των ευρωπαϊκών ενεργειακών ομίλων καθώς η αγορά εισέρχεται στην περίοδο ανακοινώσεων αποτελεσμάτων για το τρίτο τρίμηνο του 2026. Σύμφωνα με την ανάλυση της UBS, οι εκτιμήσεις συναίνεσης έχουν ενισχυθεί σε αρκετές περιπτώσεις μετά τις πρόσφατες εμπορικές ενημερώσεις των εταιρειών, με βασικούς μοχλούς τα ισχυρά περιθώρια διύλισης, τις αυξημένες συνεισφορές από τις δραστηριότητες εμπορίας πετρελαίου και φυσικού αερίου, αλλά και τις διαφοροποιήσεις στην παραγωγή και στις επιδόσεις των επιμέρους κλάδων.
Στην ανάλυσή της, η τράπεζα εξετάζει τις προσδοκίες για τα αποτελέσματα των BP, Shell, TotalEnergies, Eni, Equinor, Galp, OMV, Repsol, GTT, Saipem και Technip Energies,τα βασικά μεγέθη και τις εξελίξεις που αναμένεται να καθορίσουν την αξιολόγηση των επενδυτών.
Συγκεκριμένα σύμφωνα με την ανάλυση οι εκτιμήσεις συναίνεσης (consensus) έχουν αυξηθεί κατά 11% από τη δημοσίευση των προκαταρκτικών ενημερώσεων για τις εμπορικές επιδόσεις (trading statements), κυρίως λόγω των ενδείξεων για καλύτερη αποτύπωση των περιθωρίων διύλισης στα αποτελέσματα, καθώς και για μια ακόμη ισχυρή συνεισφορά από τις δραστηριότητες εμπορίας (trading).
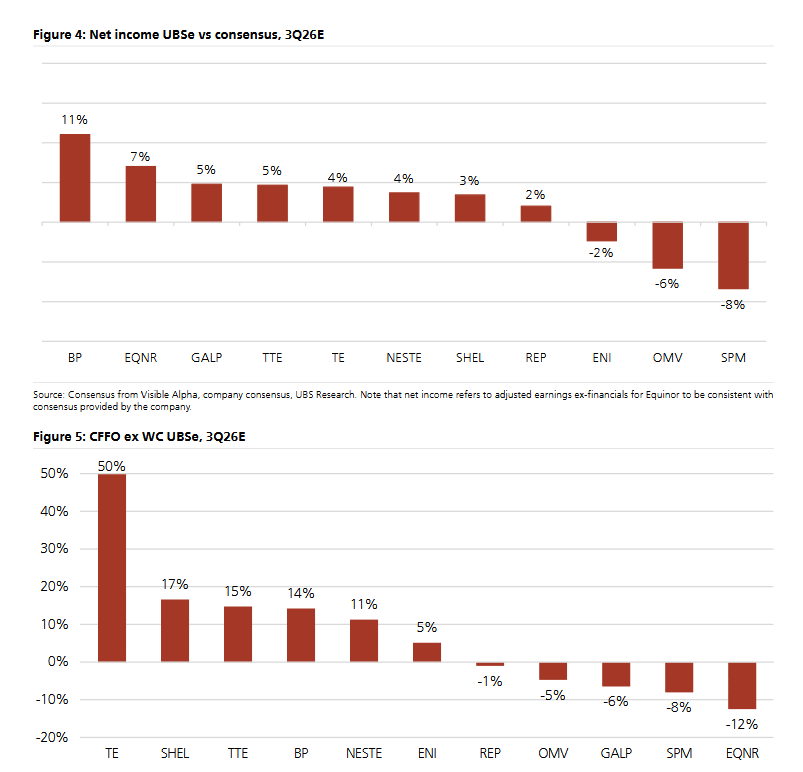
Οι επικαιροποιημένες εκτιμήσεις της UBS για το 3ο τρίμηνο του 2026 είναι κατά 4% υψηλότερες από τις εκτιμήσεις συναίνεσης, ενώ πλέον αναμένει μείωση του καθαρού χρέους κατά 13% σε τριμηνιαία βάση.
Οι τοποθετήσεις των επενδυτών έχουν αυξηθεί ελαφρώς το τελευταίο διάστημα (σύνδεσμος), ωστόσο, κατά την άποψή μας, οι αποτιμήσεις δεν βρίσκονται σε υπερβολικά υψηλά επίπεδα. Οι τιμές των μετοχών προεξοφλούν μια μέση τιμή πετρελαίου στα 71 δολάρια ανά βαρέλι, με κανονικοποιημένα περιθώρια κερδοφορίας στο φυσικό αέριο και στη διύλιση.
BP – Σε εξέλιξη η απομόχλευση, με στήριξη των κερδών από την εμπορία φυσικού αερίου
Οι εκτιμήσεις συναίνεσης έχουν αυξηθεί κατά 31% από τις αρχές Οκτωβρίου, αντανακλώντας τους υψηλότερους όγκους OPO και ένα αποτέλεσμα από την εμπορία φυσικού αερίου που χαρακτηρίζεται ως «σημαντικά υψηλότερο».
Εκτιμάται ότι τα καθαρά κέρδη θα διαμορφωθούν κατά 8% υψηλότερα από τις εκτιμήσεις συναίνεσης, κυρίως χάρη στις δραστηριότητες εμπορίας.
Η BP έχει ήδη υποδείξει ότι η απομόχλευση προχωρά ταχύτερα από ό,τι αναμενόταν, με το καθαρό χρέος —σύμφωνα με τον ορισμό της εταιρείας— να εκτιμάται μεταξύ 13,5 και 14,5 δισ. δολαρίων. Ως εκ τούτου, ο δείκτης μόχλευσης (gearing) αναμένεται να μειωθεί κατά περίπου 6 ποσοστιαίες μονάδες, στο 37% περίπου, σύμφωνα με τον ορισμό της UBS.
Επίσης αναμένονται περισσότερες πληροφορίες σχετικά με την πρόσφατη ανακάλυψη κοιτάσματος στη Βραζιλία, ενημέρωση για τις πωλήσεις περιουσιακών στοιχείων, καθώς και ορισμένες κατευθυντήριες ενδείξεις ενόψει της παρουσίασης της στρατηγικής και των προοπτικών της εταιρείας, η οποία θα πραγματοποιηθεί στη Νέα Υόρκη στις 15 Δεκεμβρίου.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 30 Οκτωβρίου.
Shell – Ισχυρές επιδόσεις στον τομέα Downstream, στο επίκεντρο οι επαναγορές μετοχών
Οι ενδείξεις για καλύτερες επιδόσεις στις συναλλαγές προϊόντων και για υψηλότερους από τους αναμενόμενους όγκους έχουν οδηγήσει σε αύξηση κατά 6% των εκτιμήσεων συναίνεσης για τα καθαρά κέρδη. Η δική μας εκτίμηση είναι κατά 3% υψηλότερη από το consensus, κυρίως χάρη στον τομέα Χημικών και Προϊόντων (Chemicals & Products).
Εκτιμάται ότι το καθαρό χρέος θα αυξηθεί κατά 4 δισ. δολάρια σε τριμηνιαία βάση, ενώ ο δείκτης μόχλευσης θα ανέλθει περίπου στο 20%. Η εξέλιξη αυτή οφείλεται στην επίδραση των ναύλων στις μισθώσεις, καθώς και στις ταμειακές εκροές για την εξαγορά της ARC.
Η ισχυρότερη από την αναμενόμενη ενημέρωση έχει προκαλέσει ερωτήματα σχετικά με το πρόγραμμα επαναγοράς ιδίων μετοχών της Shell. Σύμφωνα με τις εκτιμήσεις, ο δείκτης διανομής προς τους μετόχους (payout ratio) θα υποχωρήσει στο 40% σε κυλιόμενη βάση 12 μηνών, εφόσον διατηρηθεί ο σημερινός ρυθμός, και στη συνέχεια θα μειωθεί προς το 35% έως το 4ο τρίμηνο.
Το βασικό σενάριο προβλέπει ότι η εταιρεία θα διατηρήσει προς το παρόν αμετάβλητο το πρόγραμμα επαναγοράς μετοχών, στα 3 δισ. δολάρια. Ωστόσο, υπάρχει περιθώριο για μεγαλύτερη αύξηση κατά την ανακοίνωση των αποτελεσμάτων του έτους.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 29 Οκτωβρίου.
TotalEnergies – «Εξαιρετικές» επιδόσεις στον τομέα Downstream
Οι εκτιμήσεις αυξήθηκαν κατά 14% μετά την εμπορική ενημέρωση της εταιρείας. Οι εκτιμήσεις της τράπεζας είναι κατά 5% υψηλότερες από το consensus για τα καθαρά κέρδη και κατά 15% υψηλότερες για τις λειτουργικές ταμειακές ροές (CFFO), εξαιρουμένων των μεταβολών στο κεφάλαιο κίνησης (ex-WC).
Η αναθεώρηση των εκτιμήσεων προς τα πάνω οφείλεται κυρίως στις ενδείξεις για ένα «εξαιρετικό» αποτέλεσμα στον τομέα Downstream. Η εταιρεία σημείωσε ότι κατάφερε να αξιοποιήσει πλήρως τα πολύ υψηλά περιθώρια διύλισης κατά τη διάρκεια του τριμήνου.
Δεν αναμένουμε αλλαγές στο πρόγραμμα επαναγοράς μετοχών, το οποίο έχει ήδη ανακοινωθεί στα 2,5 δισ. δολάρια για το 4ο τρίμηνο του 2026. Ωστόσο, οι δηλώσεις της διοίκησης ενδέχεται να υποδηλώνουν περιθώριο υπέρβασης του στόχου για τις λειτουργικές ταμειακές ροές του 2026, ύψους 40 δισ. δολαρίων.
Εταιρική εκτίμηση της UBS (UBSe): 42,5 δισ. δολάρια.
Εκτίμηση συναίνεσης (consensus): 41,2 δισ. δολάρια.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 29 Οκτωβρίου.
Eni – Έκτακτα μερίσματα για μια ιδιαίτερη χρονιά
Οι εκτιμήσεις μας για τα καθαρά κέρδη βρίσκονται γενικά σε ευθυγράμμιση με το consensus που έχει καταρτιστεί από την ίδια την εταιρεία.
Αναμένουμε ότι το καθαρό χρέος, σύμφωνα με τον ορισμό της UBS, θα μειωθεί κατά 2 δισ. ευρώ σε τριμηνιαία βάση, κυρίως χάρη στην απο-ενοποίηση της Plenitude, δηλαδή στην παύση ενσωμάτωσης των οικονομικών της στοιχείων στις ενοποιημένες οικονομικές καταστάσεις της Eni.
Όσον αφορά τις διανομές προς τους μετόχους, στο σενάριο προβλέπεται:
Αύξηση του ρυθμού επαναγοράς ιδίων μετοχών στα 3,8 δισ. ευρώ.
Ανακοίνωση έκτακτου μερίσματος ύψους 1 δισ. ευρώ.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 23 Οκτωβρίου.
Equinor – Η πορεία των τιμών φυσικού αερίου παραμένει καθοριστική
Οι εκτιμήσεις για τα οικονομικά μεγέθη μειώθηκαν κατά 3% μετά την ανακοίνωση της εμπορικής ενημέρωσης (trading statement), ενώ η εκτίμηση της UBS για τα προσαρμοσμένα καθαρά κέρδη, εξαιρουμένων των χρηματοοικονομικών αποτελεσμάτων, είναι κατά 7% υψηλότερη από τη συναίνεση της αγοράς.
Η αναθεώρηση των εκτιμήσεων προς τα κάτω οφείλεται κυρίως στη χαμηλότερη από την αναμενόμενη παραγωγή, λόγω έκτακτων εργασιών συντήρησης και προγραμματισμένων διακοπών λειτουργίας, καθώς και σε σημαντικές αποκλίσεις μεταξύ των ποσοτήτων που παραλήφθηκαν και εκείνων που προβλεπόταν να παραληφθούν κατά το τρίμηνο (underlifting), τόσο στη Νορβηγία (20 χιλ. βαρέλια ισοδυνάμου πετρελαίου ημερησίως – kboe/d) όσο και σε άλλες περιοχές (45 kboe/d).
Τα βασικά θέματα που αναμένεται να απασχολήσουν τη συζήτηση είναι οι προοπτικές της ευρωπαϊκής αγοράς φυσικού αερίου ενόψει του χειμώνα, καθώς και η αξιοποίηση των διαθεσίμων κεφαλαίων, συμπεριλαμβανομένης της διάθεσης της εταιρείας για εξαγορές και συγχωνεύσεις (M&A).
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 28 Οκτωβρίου.
Galp – Ισχυρό τρίμηνο, εν αναμονή καταλυτών
Οι ενδείξεις για υψηλότερη αποτύπωση των περιθωρίων διύλισης στα αποτελέσματα και για μεγαλύτερη συμμετοχή των υγρών υδρογονανθράκων στο μείγμα παραγωγής οδήγησαν σε αύξηση κατά 19% της συναίνεσης της αγοράς για τα καθαρά κέρδη από την έκδοση της εμπορικής ενημέρωσης.
Η εκτίμηση για τα καθαρά κέρδη είναι κατά 5% υψηλότερη από τη συναίνεση της αγοράς.
Αναμένεται ότι το καθαρό χρέος θα αυξηθεί κατά 13% σε τριμηνιαία βάση, λόγω των εκροών μετρητών που σχετίζονται με εξαγορές.
Τα βασικά θέματα που αναμένεται να απασχολήσουν τη συζήτηση είναι το επικαιροποιημένο χρονοδιάγραμμα για τη συγχώνευση με τη Moeve και η αξιοποίηση των διαθεσίμων κεφαλαίων.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 26 Οκτωβρίου.
OMV – Επιβάρυνση από τα ασθενέστερα περιθώρια στον κλάδο χημικών
Οι εκτιμήσεις για τα οικονομικά μεγέθη παρέμειναν σε γενικές γραμμές αμετάβλητες μετά την εμπορική ενημέρωση, καθώς τα υψηλότερα περιθώρια διύλισης αντισταθμίστηκαν από τις ενδείξεις για σημαντικά ασθενέστερα αποτελέσματα στον κλάδο χημικών και χαμηλότερους όγκους πωλήσεων στον τομέα Ενέργειας.
Η εκτίμηση για τα καθαρά κέρδη είναι κατά 6% χαμηλότερη από τη συναίνεση της αγοράς.
Αναμένεται επίσης ότι η εισερχόμενη διευθύνουσα σύμβουλος, Emma Delaney, θα προβεί σε ορισμένες αρχικές δηλώσεις.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 29 Οκτωβρίου.
Repsol – Στο επίκεντρο οι προοπτικές των περιθωρίων διύλισης
Οι εκτιμήσεις για τα οικονομικά μεγέθη αυξήθηκαν κατά 10% μετά την εμπορική ενημέρωση, με αποτέλεσμα η εκτίμηση της τράπεζας για τα καθαρά κέρδη να βρίσκεται πλέον σε γενικές γραμμές στο ίδιο επίπεδο με τη συναίνεση που έχει καταρτίσει η ίδια η εταιρεία.
Τα βασικά θέματα που αναμένεται να απασχολήσουν τη συζήτηση είναι οι προσδοκίες για τα περιθώρια διύλισης, καθώς και η αξιοποίηση των πλεοναζόντων διαθεσίμων κεφαλαίων.
Εκτιμάται ότι θα ανακοινωθεί τρίτη δόση του προγράμματος επαναγοράς ιδίων μετοχών, ύψους 750 εκατ. ευρώ, έναντι 684 εκατ. ευρώ που προβλέπει η συναίνεση της αγοράς (VA consensus).
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 29 Οκτωβρίου.
GTT – Σταθερά έσοδα, θερινή επιβράδυνση στις νέες παραγγελίες
Η εκτίμηση της τράπεζας για τα συνολικά έσοδα βρίσκεται κατά 2% πάνω από τη συναίνεση της αγοράς.
Αναμένεται ότι η διοίκηση θα επισημάνει πως τα έσοδα και το EBITDA για το 2026 είναι πιθανό να διαμορφωθούν στο ανώτερο ήμισυ του εύρους των προβλέψεων. Συγκεκριμένα:
Έσοδα: 740–780 εκατ. ευρώ, με τη συναίνεση της αγοράς στα 770 εκατ. ευρώ.
EBITDA: 490–530 εκατ. ευρώ, με τη συναίνεση της αγοράς στα 519 εκατ. ευρώ.
Μετά την ιδιαίτερα ισχυρή επίδοση του πρώτου εξαμήνου του 2026 στις νέες παραγγελίες, ο ρυθμός επιβραδύνθηκε κατά το τρίτο τρίμηνο του 2026: έχουν καταγραφεί μέχρι στιγμής 13 παραγγελίες, έναντι 65 στο πρώτο εξάμηνο.
Ενδέχεται να ακολουθήσουν και άλλες παραγγελίες, ωστόσο είναι πιθανό να σημειωθεί επιβράδυνση. Αυτό πιθανότατα αντανακλά κυρίως τη χρονική συγκυρία. Οι δηλώσεις της διοίκησης αναμένεται να είναι υποστηρικτικές, δεδομένης της αύξησης των τελικών επενδυτικών αποφάσεων (FIDs) για έργα υγροποιημένου φυσικού αερίου (LNG) τις τελευταίες εβδομάδες, ενώ αναμένονται και άλλες αντίστοιχες αποφάσεις στο άμεσο μέλλον.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 23 Οκτωβρίου.
Saipem – Ξεχωρίζει χάρη στην ανάληψη νέων παραγγελιών
Αναμένεται ένα ισχυρό σύνολο αποτελεσμάτων για το τρίτο τρίμηνο, με αύξηση των εσόδων κατά 2% σε τριμηνιαία βάση, αν και η εκτίμηση παραμένει κατά 4% χαμηλότερη από τη συναίνεση της αγοράς.
Για το EBITDA, εκτιμάται σε γενικές γραμμές στο ίδιο επίπεδο με τη συναίνεση, καθώς ενσωματώνεται η βελτίωση του περιθωρίου EBITDA κατά 80 μονάδες βάσης, έναντι αύξησης 40 μονάδων βάσης που προβλέπει η αγορά. Η βελτίωση αυτή αποδίδεται κυρίως στη συνεχιζόμενη ισχυρή δυναμική της ABS.
Αναμένεται ότι η κύρια εστίαση θα είναι στις προβλέψεις για το 2027, τις οποίες ο όμιλος θα ανακοινώσει μαζί με τα αποτελέσματα του τρίτου τριμήνου, ακολουθώντας πρακτική αντίστοιχη με εκείνη της Subsea 7.
Λαμβάνοντας υπόψη την ισχυρή εμπορική δυναμική και τις νέες παραγγελίες, καθώς και την πιθανότητα ανάκτησης πρόσθετων δαπανών που σχετίζονται με το SoH, εκτιμάται ότι μια πιθανώς θετική προοπτική για το 2027 θα μπορούσε να αντισταθμίσει τους κινδύνους αρνητικών εξελίξεων στο τέταρτο τρίμηνο, οι οποίοι συνδέονται με τη συνεχιζόμενη σύγκρουση στη Μέση Ανατολή.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 18 Νοεμβρίου.
Technip Energies – Εστίαση στη μακροπρόθεσμη προοπτική
Εκτιμάται ότι τα αποτελέσματα του τρίτου τριμήνου του 2026 είναι πολύ λιγότερο πιθανό να προκαλέσουν έκπληξη, καθώς οι προβλέψεις για το 2026 μειώθηκαν για δεύτερο συνεχόμενο τρίμηνο, κατά την ανακοίνωση των αποτελεσμάτων του δεύτερου τριμήνου.
Οι προσδοκίες έχουν προσαρμοστεί γρήγορα και πλέον η εκτίμηση της τράπεζας για το τρίμηνο βρίσκεται στο ίδιο επίπεδο με τη συναίνεση της αγοράς.
Τα αποτελέσματα αναμένεται να δείξουν ανάκαμψη του περιθωρίου κέρδους σε σχέση με το χαμηλό του δεύτερου τριμήνου του 2026, χάρη στη βελτιωμένη ανάκτηση κόστους στη Μέση Ανατολή και στην απουσία προβλέψεων για έκτακτες επιβαρύνσεις.
Δεν αναμένεται αλλαγή στις προβλέψεις για το 2026, καθώς θεωρούμε ότι η διοίκηση έχει ήδη υιοθετήσει αρκετά συντηρητική στάση. Οι υφιστάμενες προβλέψεις δεν προϋποθέτουν επαναλειτουργία των Στενών του Ορμούζ ούτε πρόσθετη ανάκτηση κόστους έως το τέλος του έτους.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 29 Οκτωβρίου.
www.worldenergynews.gr
Στην ανάλυσή της, η τράπεζα εξετάζει τις προσδοκίες για τα αποτελέσματα των BP, Shell, TotalEnergies, Eni, Equinor, Galp, OMV, Repsol, GTT, Saipem και Technip Energies,τα βασικά μεγέθη και τις εξελίξεις που αναμένεται να καθορίσουν την αξιολόγηση των επενδυτών.
Συγκεκριμένα σύμφωνα με την ανάλυση οι εκτιμήσεις συναίνεσης (consensus) έχουν αυξηθεί κατά 11% από τη δημοσίευση των προκαταρκτικών ενημερώσεων για τις εμπορικές επιδόσεις (trading statements), κυρίως λόγω των ενδείξεων για καλύτερη αποτύπωση των περιθωρίων διύλισης στα αποτελέσματα, καθώς και για μια ακόμη ισχυρή συνεισφορά από τις δραστηριότητες εμπορίας (trading).
Οι επικαιροποιημένες εκτιμήσεις της UBS για το 3ο τρίμηνο του 2026 είναι κατά 4% υψηλότερες από τις εκτιμήσεις συναίνεσης, ενώ πλέον αναμένει μείωση του καθαρού χρέους κατά 13% σε τριμηνιαία βάση.
Οι τοποθετήσεις των επενδυτών έχουν αυξηθεί ελαφρώς το τελευταίο διάστημα (σύνδεσμος), ωστόσο, κατά την άποψή μας, οι αποτιμήσεις δεν βρίσκονται σε υπερβολικά υψηλά επίπεδα. Οι τιμές των μετοχών προεξοφλούν μια μέση τιμή πετρελαίου στα 71 δολάρια ανά βαρέλι, με κανονικοποιημένα περιθώρια κερδοφορίας στο φυσικό αέριο και στη διύλιση.
BP – Σε εξέλιξη η απομόχλευση, με στήριξη των κερδών από την εμπορία φυσικού αερίου
Οι εκτιμήσεις συναίνεσης έχουν αυξηθεί κατά 31% από τις αρχές Οκτωβρίου, αντανακλώντας τους υψηλότερους όγκους OPO και ένα αποτέλεσμα από την εμπορία φυσικού αερίου που χαρακτηρίζεται ως «σημαντικά υψηλότερο».
Εκτιμάται ότι τα καθαρά κέρδη θα διαμορφωθούν κατά 8% υψηλότερα από τις εκτιμήσεις συναίνεσης, κυρίως χάρη στις δραστηριότητες εμπορίας.
Η BP έχει ήδη υποδείξει ότι η απομόχλευση προχωρά ταχύτερα από ό,τι αναμενόταν, με το καθαρό χρέος —σύμφωνα με τον ορισμό της εταιρείας— να εκτιμάται μεταξύ 13,5 και 14,5 δισ. δολαρίων. Ως εκ τούτου, ο δείκτης μόχλευσης (gearing) αναμένεται να μειωθεί κατά περίπου 6 ποσοστιαίες μονάδες, στο 37% περίπου, σύμφωνα με τον ορισμό της UBS.
Επίσης αναμένονται περισσότερες πληροφορίες σχετικά με την πρόσφατη ανακάλυψη κοιτάσματος στη Βραζιλία, ενημέρωση για τις πωλήσεις περιουσιακών στοιχείων, καθώς και ορισμένες κατευθυντήριες ενδείξεις ενόψει της παρουσίασης της στρατηγικής και των προοπτικών της εταιρείας, η οποία θα πραγματοποιηθεί στη Νέα Υόρκη στις 15 Δεκεμβρίου.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 30 Οκτωβρίου.
Shell – Ισχυρές επιδόσεις στον τομέα Downstream, στο επίκεντρο οι επαναγορές μετοχών
Οι ενδείξεις για καλύτερες επιδόσεις στις συναλλαγές προϊόντων και για υψηλότερους από τους αναμενόμενους όγκους έχουν οδηγήσει σε αύξηση κατά 6% των εκτιμήσεων συναίνεσης για τα καθαρά κέρδη. Η δική μας εκτίμηση είναι κατά 3% υψηλότερη από το consensus, κυρίως χάρη στον τομέα Χημικών και Προϊόντων (Chemicals & Products).
Εκτιμάται ότι το καθαρό χρέος θα αυξηθεί κατά 4 δισ. δολάρια σε τριμηνιαία βάση, ενώ ο δείκτης μόχλευσης θα ανέλθει περίπου στο 20%. Η εξέλιξη αυτή οφείλεται στην επίδραση των ναύλων στις μισθώσεις, καθώς και στις ταμειακές εκροές για την εξαγορά της ARC.
Η ισχυρότερη από την αναμενόμενη ενημέρωση έχει προκαλέσει ερωτήματα σχετικά με το πρόγραμμα επαναγοράς ιδίων μετοχών της Shell. Σύμφωνα με τις εκτιμήσεις, ο δείκτης διανομής προς τους μετόχους (payout ratio) θα υποχωρήσει στο 40% σε κυλιόμενη βάση 12 μηνών, εφόσον διατηρηθεί ο σημερινός ρυθμός, και στη συνέχεια θα μειωθεί προς το 35% έως το 4ο τρίμηνο.
Το βασικό σενάριο προβλέπει ότι η εταιρεία θα διατηρήσει προς το παρόν αμετάβλητο το πρόγραμμα επαναγοράς μετοχών, στα 3 δισ. δολάρια. Ωστόσο, υπάρχει περιθώριο για μεγαλύτερη αύξηση κατά την ανακοίνωση των αποτελεσμάτων του έτους.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 29 Οκτωβρίου.
TotalEnergies – «Εξαιρετικές» επιδόσεις στον τομέα Downstream
Οι εκτιμήσεις αυξήθηκαν κατά 14% μετά την εμπορική ενημέρωση της εταιρείας. Οι εκτιμήσεις της τράπεζας είναι κατά 5% υψηλότερες από το consensus για τα καθαρά κέρδη και κατά 15% υψηλότερες για τις λειτουργικές ταμειακές ροές (CFFO), εξαιρουμένων των μεταβολών στο κεφάλαιο κίνησης (ex-WC).
Η αναθεώρηση των εκτιμήσεων προς τα πάνω οφείλεται κυρίως στις ενδείξεις για ένα «εξαιρετικό» αποτέλεσμα στον τομέα Downstream. Η εταιρεία σημείωσε ότι κατάφερε να αξιοποιήσει πλήρως τα πολύ υψηλά περιθώρια διύλισης κατά τη διάρκεια του τριμήνου.
Δεν αναμένουμε αλλαγές στο πρόγραμμα επαναγοράς μετοχών, το οποίο έχει ήδη ανακοινωθεί στα 2,5 δισ. δολάρια για το 4ο τρίμηνο του 2026. Ωστόσο, οι δηλώσεις της διοίκησης ενδέχεται να υποδηλώνουν περιθώριο υπέρβασης του στόχου για τις λειτουργικές ταμειακές ροές του 2026, ύψους 40 δισ. δολαρίων.
Εταιρική εκτίμηση της UBS (UBSe): 42,5 δισ. δολάρια.
Εκτίμηση συναίνεσης (consensus): 41,2 δισ. δολάρια.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 29 Οκτωβρίου.
Eni – Έκτακτα μερίσματα για μια ιδιαίτερη χρονιά
Οι εκτιμήσεις μας για τα καθαρά κέρδη βρίσκονται γενικά σε ευθυγράμμιση με το consensus που έχει καταρτιστεί από την ίδια την εταιρεία.
Αναμένουμε ότι το καθαρό χρέος, σύμφωνα με τον ορισμό της UBS, θα μειωθεί κατά 2 δισ. ευρώ σε τριμηνιαία βάση, κυρίως χάρη στην απο-ενοποίηση της Plenitude, δηλαδή στην παύση ενσωμάτωσης των οικονομικών της στοιχείων στις ενοποιημένες οικονομικές καταστάσεις της Eni.
Όσον αφορά τις διανομές προς τους μετόχους, στο σενάριο προβλέπεται:
Αύξηση του ρυθμού επαναγοράς ιδίων μετοχών στα 3,8 δισ. ευρώ.
Ανακοίνωση έκτακτου μερίσματος ύψους 1 δισ. ευρώ.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 23 Οκτωβρίου.
Equinor – Η πορεία των τιμών φυσικού αερίου παραμένει καθοριστική
Οι εκτιμήσεις για τα οικονομικά μεγέθη μειώθηκαν κατά 3% μετά την ανακοίνωση της εμπορικής ενημέρωσης (trading statement), ενώ η εκτίμηση της UBS για τα προσαρμοσμένα καθαρά κέρδη, εξαιρουμένων των χρηματοοικονομικών αποτελεσμάτων, είναι κατά 7% υψηλότερη από τη συναίνεση της αγοράς.
Η αναθεώρηση των εκτιμήσεων προς τα κάτω οφείλεται κυρίως στη χαμηλότερη από την αναμενόμενη παραγωγή, λόγω έκτακτων εργασιών συντήρησης και προγραμματισμένων διακοπών λειτουργίας, καθώς και σε σημαντικές αποκλίσεις μεταξύ των ποσοτήτων που παραλήφθηκαν και εκείνων που προβλεπόταν να παραληφθούν κατά το τρίμηνο (underlifting), τόσο στη Νορβηγία (20 χιλ. βαρέλια ισοδυνάμου πετρελαίου ημερησίως – kboe/d) όσο και σε άλλες περιοχές (45 kboe/d).
Τα βασικά θέματα που αναμένεται να απασχολήσουν τη συζήτηση είναι οι προοπτικές της ευρωπαϊκής αγοράς φυσικού αερίου ενόψει του χειμώνα, καθώς και η αξιοποίηση των διαθεσίμων κεφαλαίων, συμπεριλαμβανομένης της διάθεσης της εταιρείας για εξαγορές και συγχωνεύσεις (M&A).
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 28 Οκτωβρίου.
Galp – Ισχυρό τρίμηνο, εν αναμονή καταλυτών
Οι ενδείξεις για υψηλότερη αποτύπωση των περιθωρίων διύλισης στα αποτελέσματα και για μεγαλύτερη συμμετοχή των υγρών υδρογονανθράκων στο μείγμα παραγωγής οδήγησαν σε αύξηση κατά 19% της συναίνεσης της αγοράς για τα καθαρά κέρδη από την έκδοση της εμπορικής ενημέρωσης.
Η εκτίμηση για τα καθαρά κέρδη είναι κατά 5% υψηλότερη από τη συναίνεση της αγοράς.
Αναμένεται ότι το καθαρό χρέος θα αυξηθεί κατά 13% σε τριμηνιαία βάση, λόγω των εκροών μετρητών που σχετίζονται με εξαγορές.
Τα βασικά θέματα που αναμένεται να απασχολήσουν τη συζήτηση είναι το επικαιροποιημένο χρονοδιάγραμμα για τη συγχώνευση με τη Moeve και η αξιοποίηση των διαθεσίμων κεφαλαίων.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 26 Οκτωβρίου.
OMV – Επιβάρυνση από τα ασθενέστερα περιθώρια στον κλάδο χημικών
Οι εκτιμήσεις για τα οικονομικά μεγέθη παρέμειναν σε γενικές γραμμές αμετάβλητες μετά την εμπορική ενημέρωση, καθώς τα υψηλότερα περιθώρια διύλισης αντισταθμίστηκαν από τις ενδείξεις για σημαντικά ασθενέστερα αποτελέσματα στον κλάδο χημικών και χαμηλότερους όγκους πωλήσεων στον τομέα Ενέργειας.
Η εκτίμηση για τα καθαρά κέρδη είναι κατά 6% χαμηλότερη από τη συναίνεση της αγοράς.
Αναμένεται επίσης ότι η εισερχόμενη διευθύνουσα σύμβουλος, Emma Delaney, θα προβεί σε ορισμένες αρχικές δηλώσεις.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 29 Οκτωβρίου.
Repsol – Στο επίκεντρο οι προοπτικές των περιθωρίων διύλισης
Οι εκτιμήσεις για τα οικονομικά μεγέθη αυξήθηκαν κατά 10% μετά την εμπορική ενημέρωση, με αποτέλεσμα η εκτίμηση της τράπεζας για τα καθαρά κέρδη να βρίσκεται πλέον σε γενικές γραμμές στο ίδιο επίπεδο με τη συναίνεση που έχει καταρτίσει η ίδια η εταιρεία.
Τα βασικά θέματα που αναμένεται να απασχολήσουν τη συζήτηση είναι οι προσδοκίες για τα περιθώρια διύλισης, καθώς και η αξιοποίηση των πλεοναζόντων διαθεσίμων κεφαλαίων.
Εκτιμάται ότι θα ανακοινωθεί τρίτη δόση του προγράμματος επαναγοράς ιδίων μετοχών, ύψους 750 εκατ. ευρώ, έναντι 684 εκατ. ευρώ που προβλέπει η συναίνεση της αγοράς (VA consensus).
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 29 Οκτωβρίου.
GTT – Σταθερά έσοδα, θερινή επιβράδυνση στις νέες παραγγελίες
Η εκτίμηση της τράπεζας για τα συνολικά έσοδα βρίσκεται κατά 2% πάνω από τη συναίνεση της αγοράς.
Αναμένεται ότι η διοίκηση θα επισημάνει πως τα έσοδα και το EBITDA για το 2026 είναι πιθανό να διαμορφωθούν στο ανώτερο ήμισυ του εύρους των προβλέψεων. Συγκεκριμένα:
Έσοδα: 740–780 εκατ. ευρώ, με τη συναίνεση της αγοράς στα 770 εκατ. ευρώ.
EBITDA: 490–530 εκατ. ευρώ, με τη συναίνεση της αγοράς στα 519 εκατ. ευρώ.
Μετά την ιδιαίτερα ισχυρή επίδοση του πρώτου εξαμήνου του 2026 στις νέες παραγγελίες, ο ρυθμός επιβραδύνθηκε κατά το τρίτο τρίμηνο του 2026: έχουν καταγραφεί μέχρι στιγμής 13 παραγγελίες, έναντι 65 στο πρώτο εξάμηνο.
Ενδέχεται να ακολουθήσουν και άλλες παραγγελίες, ωστόσο είναι πιθανό να σημειωθεί επιβράδυνση. Αυτό πιθανότατα αντανακλά κυρίως τη χρονική συγκυρία. Οι δηλώσεις της διοίκησης αναμένεται να είναι υποστηρικτικές, δεδομένης της αύξησης των τελικών επενδυτικών αποφάσεων (FIDs) για έργα υγροποιημένου φυσικού αερίου (LNG) τις τελευταίες εβδομάδες, ενώ αναμένονται και άλλες αντίστοιχες αποφάσεις στο άμεσο μέλλον.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 23 Οκτωβρίου.
Saipem – Ξεχωρίζει χάρη στην ανάληψη νέων παραγγελιών
Αναμένεται ένα ισχυρό σύνολο αποτελεσμάτων για το τρίτο τρίμηνο, με αύξηση των εσόδων κατά 2% σε τριμηνιαία βάση, αν και η εκτίμηση παραμένει κατά 4% χαμηλότερη από τη συναίνεση της αγοράς.
Για το EBITDA, εκτιμάται σε γενικές γραμμές στο ίδιο επίπεδο με τη συναίνεση, καθώς ενσωματώνεται η βελτίωση του περιθωρίου EBITDA κατά 80 μονάδες βάσης, έναντι αύξησης 40 μονάδων βάσης που προβλέπει η αγορά. Η βελτίωση αυτή αποδίδεται κυρίως στη συνεχιζόμενη ισχυρή δυναμική της ABS.
Αναμένεται ότι η κύρια εστίαση θα είναι στις προβλέψεις για το 2027, τις οποίες ο όμιλος θα ανακοινώσει μαζί με τα αποτελέσματα του τρίτου τριμήνου, ακολουθώντας πρακτική αντίστοιχη με εκείνη της Subsea 7.
Λαμβάνοντας υπόψη την ισχυρή εμπορική δυναμική και τις νέες παραγγελίες, καθώς και την πιθανότητα ανάκτησης πρόσθετων δαπανών που σχετίζονται με το SoH, εκτιμάται ότι μια πιθανώς θετική προοπτική για το 2027 θα μπορούσε να αντισταθμίσει τους κινδύνους αρνητικών εξελίξεων στο τέταρτο τρίμηνο, οι οποίοι συνδέονται με τη συνεχιζόμενη σύγκρουση στη Μέση Ανατολή.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 18 Νοεμβρίου.
Technip Energies – Εστίαση στη μακροπρόθεσμη προοπτική
Εκτιμάται ότι τα αποτελέσματα του τρίτου τριμήνου του 2026 είναι πολύ λιγότερο πιθανό να προκαλέσουν έκπληξη, καθώς οι προβλέψεις για το 2026 μειώθηκαν για δεύτερο συνεχόμενο τρίμηνο, κατά την ανακοίνωση των αποτελεσμάτων του δεύτερου τριμήνου.
Οι προσδοκίες έχουν προσαρμοστεί γρήγορα και πλέον η εκτίμηση της τράπεζας για το τρίμηνο βρίσκεται στο ίδιο επίπεδο με τη συναίνεση της αγοράς.
Τα αποτελέσματα αναμένεται να δείξουν ανάκαμψη του περιθωρίου κέρδους σε σχέση με το χαμηλό του δεύτερου τριμήνου του 2026, χάρη στη βελτιωμένη ανάκτηση κόστους στη Μέση Ανατολή και στην απουσία προβλέψεων για έκτακτες επιβαρύνσεις.
Δεν αναμένεται αλλαγή στις προβλέψεις για το 2026, καθώς θεωρούμε ότι η διοίκηση έχει ήδη υιοθετήσει αρκετά συντηρητική στάση. Οι υφιστάμενες προβλέψεις δεν προϋποθέτουν επαναλειτουργία των Στενών του Ορμούζ ούτε πρόσθετη ανάκτηση κόστους έως το τέλος του έτους.
Ημερομηνία ανακοίνωσης αποτελεσμάτων: 29 Οκτωβρίου.
www.worldenergynews.gr