Σε επίπεδα που παραπέμπουν στην κρίση δημόσιου χρέους της Ευρωζώνης στις αρχές της δεκαετίας του 2010 έχουν εκτιναχθεί οι αποδόσεις των γαλλικών ομολόγων, καθώς οι επενδυτές επανεκτιμούν τις δημοσιονομικές προοπτικές της δεύτερης μεγαλύτερης οικονομίας του ευρώ. Το υψηλό χρέος, το επίμονο έλλειμμα, η ασθενική ανάπτυξη και η πολιτική αστάθεια εντείνουν τις ανησυχίες για την ικανότητα του Παρισιού να θέσει υπό έλεγχο τα δημόσια οικονομικά.
Η αναταραχή επαναφέρει στο προσκήνιο τον κίνδυνο μετάδοσης της κρίσης στις υπόλοιπες χώρες της Ευρωζώνης. Ωστόσο, σύμφωνα με αναλυτές, η ισχυρότερη κεφαλαιακή θέση των τραπεζών και οι μηχανισμοί προστασίας που έχουν δημιουργηθεί σε ευρωπαϊκό επίπεδο περιορίζουν τις πιθανότητες επανάληψης του σεναρίου των αρχών της προηγούμενης δεκαετίας, χωρίς να αποκλείουν νέες αναταράξεις στις αγορές.
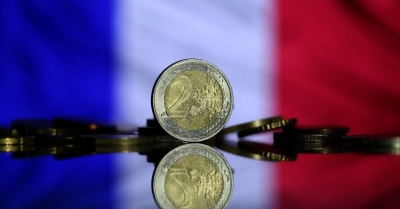
Το ευρώ παραμένει υπό πίεση, έχοντας υποχωρήσει σχεδόν 5% έναντι του δολαρίου από την αρχή του έτους. Την ίδια στιγμή, το κόστος δανεισμού της Γαλλίας αυξάνεται απότομα, με την απόδοση του δεκαετούς ομολόγου να ξεπερνά αυτή την εβδομάδα το 5% για πρώτη φορά από το 2002, προτού κινηθεί ακόμη υψηλότερα.
Παράλληλα, η διαφορά απόδοσης μεταξύ των γαλλικών και των γερμανικών δεκαετών ομολόγων, ένας από τους βασικούς δείκτες αξιολόγησης του επενδυτικού κινδύνου στην Ευρωζώνη, ξεπέρασε την Πέμπτη τις 170 μονάδες βάσης. Πρόκειται για επίπεδο που είχε να καταγραφεί από την κρίση χρέους της δεκαετίας του 2010. Σε υψηλό της ίδιας περιόδου έχουν ανέλθει και τα ασφάλιστρα έναντι του κινδύνου χρεοκοπίας του γαλλικού Δημοσίου, όπως αποτυπώνονται στα συμβόλαια ανταλλαγής πιστωτικού κινδύνου (CDS).
Ο κίνδυνος μετάδοσης και το προηγούμενο της Ευρωζώνης
Η βασική ανησυχία των αγορών αφορά τον κατακερματισμό της Ευρωζώνης: το ενδεχόμενο οι χώρες που χρησιμοποιούν το ίδιο νόμισμα να αντιμετωπίζουν σημαντικά διαφορετικό κόστος δανεισμού. Μια τέτοια εξέλιξη μπορεί να εντείνει τις πιέσεις στις πιο ευάλωτες οικονομίες, αυξάνοντας το κόστος εξυπηρέτησης του χρέους και δυσχεραίνοντας περαιτέρω τη δημοσιονομική τους θέση.
Η κρίση της προηγούμενης δεκαετίας έδειξε πόσο γρήγορα μπορούν να μεταφερθούν οι πιέσεις μεταξύ κρατών που μοιράζονται κοινό νόμισμα και κεντρική τράπεζα, αλλά διατηρούν χωριστές δημοσιονομικές πολιτικές. Η αναταραχή ξεκίνησε από την Ελλάδα και επεκτάθηκε στην Πορτογαλία, την Ιρλανδία, την Ιταλία και την Ισπανία.
Ένας από τους μηχανισμούς που επιδείνωσαν τότε την κρίση ήταν η στενή διασύνδεση τραπεζών και κρατών. Οι κυβερνήσεις καλούνταν να στηρίξουν χρηματοπιστωτικά ιδρύματα που διακρατούσαν μεγάλους όγκους κρατικών ομολόγων, με αποτέλεσμα οι τραπεζικές ζημίες να επιβαρύνουν τα δημόσια οικονομικά και η επιδείνωση της πιστοληπτικής εικόνας των κρατών να ασκεί με τη σειρά της πιέσεις στις τράπεζες.
Η αποκλιμάκωση ήρθε μετά την εφαρμογή προγραμμάτων διάσωσης που συνδέθηκαν με εκτεταμένα μέτρα λιτότητας, αλλά και την παρέμβαση της Ευρωπαϊκής Κεντρικής Τράπεζας. Το 2012, ο τότε πρόεδρος της ΕΚΤ, Μάριο Ντράγκι, δεσμεύθηκε να κάνει «ό,τι χρειαστεί» για τη διατήρηση του ευρώ, συμβάλλοντας στην αποκατάσταση της εμπιστοσύνης των αγορών.
Σήμερα, οικονομολόγοι προειδοποιούν για την εμφάνιση ενός νέου φαύλου κύκλου, ο οποίος δεν αφορά μόνο τη Γαλλία, αλλά και μεγάλες οικονομίες όπως οι Ηνωμένες Πολιτείες και το Ηνωμένο Βασίλειο. Οι ανησυχίες για την αύξηση του δημόσιου χρέους ωθούν υψηλότερα τις αποδόσεις των ομολόγων, αυξάνοντας το κόστος τόκων και επιβαρύνοντας ακόμη περισσότερο τα κρατικά ταμεία.
Σε ανάρτησή του στις 8 Οκτωβρίου, ο νομπελίστας οικονομολόγος Πολ Κρούγκμαν προειδοποίησε ότι η επιβράδυνση των αγορών ομολόγων μπορεί να ενισχύσει τον φόβο πως μια κυβέρνηση θα αδυνατεί να εξυπηρετήσει τις υποχρεώσεις της. Όπως σημείωσε, ο φόβος χρεοκοπίας μπορεί να προκαλέσει μεγαλύτερη φυγή κεφαλαίων, εντείνοντας τις ανησυχίες για αθέτηση πληρωμών και οδηγώντας σε περαιτέρω αύξηση των επιτοκίων δανεισμού.
Το δημοσιονομικό βάρος και η πολιτική αβεβαιότητα στη Γαλλία
Η Γαλλία αντιμετωπίζει μία από τις υψηλότερες αναλογίες δημοσιονομικού ελλείμματος προς ΑΕΠ στην Ευρωζώνη, ενώ το δημόσιο χρέος της συνεχίζει να αυξάνεται. Ταυτόχρονα, η οικονομική δραστηριότητα παραμένει υποτονική, με την κυβέρνηση να έχει περιορίσει την πρόβλεψή της για την ανάπτυξη το 2026 μόλις στο 0,5%.
Οι δημοσιονομικές πιέσεις συμπίπτουν με μια περίοδο πολιτικής αστάθειας και κοινωνικών εντάσεων. Το περιβάλλον αυτό δημιουργεί αμφιβολίες για το κατά πόσο η κυβέρνηση θα μπορέσει να εξασφαλίσει την απαιτούμενη πολιτική στήριξη για την εφαρμογή μέτρων δημοσιονομικής προσαρμογής.
Η πορεία των γαλλικών ομολόγων έχει, επομένως, ευρύτερη σημασία για την Ευρωζώνη. Το ζητούμενο δεν είναι μόνο η δυνατότητα του Παρισιού να περιορίσει το έλλειμμα και να σταθεροποιήσει το χρέος, αλλά και το κατά πόσο οι ευρωπαϊκοί θεσμοί θα καταφέρουν να αποτρέψουν τη μετάδοση της αναταραχής σε άλλες αγορές κρατικού χρέους.
Παρότι οι σημερινές συνθήκες διαφέρουν από εκείνες της προηγούμενης κρίσης, η επιμονή των δημοσιονομικών προβλημάτων και η πολιτική αβεβαιότητα διατηρούν ανοιχτό το ενδεχόμενο παρατεταμένης μεταβλητότητας, με πιθανές επιπτώσεις στο κόστος δανεισμού και στη συνοχή της Ευρωζώνης.
www.worldenergynews.gr