Μια σημαντική αλλαγή στους όρους διαχείρισης του ιδιωτικού χρέους φέρνει η κυβέρνηση, επιχειρώντας να αλλάξει τις ισορροπίες στην αγορά των κόκκινων δανείων και να δώσει ουσιαστική οικονομική ανάσα σε χιλιάδες οφειλέτες. Σταθερό επιτόκιο 3% για όλη τη διάρκεια της ρύθμισης μέσω του εξωδικαστικού μηχανισμού και δεκαπλασιασμός των ανώτατων προστίμων στους servicers, από 500.000 ευρώ σε 5 εκατ. ευρώ. Δύο παρεμβάσεις με σαφές μήνυμα: λιγότερο βάρος για τους δανειολήπτες, αυστηρότερος έλεγχος για όσους διαχειρίζονται τις οφειλές τους.
Τι αλλάζει στην πράξη; Ποιοι κερδίζουν από το νέο επιτόκιο και πόσα χρήματα μπορούν να γλιτώσουν σε βάθος χρόνου; Και ποιες παραβάσεις των εταιρειών διαχείρισης απαιτήσεων θα μπορούν πλέον να κοστίζουν έως και εκατομμύρια ευρώ;
Σταθερό επιτόκιο 3% για όλη τη διάρκεια της ρύθμισης - Ποιοι είναι οι δικαιούχοι και πόσα κερδίζουν
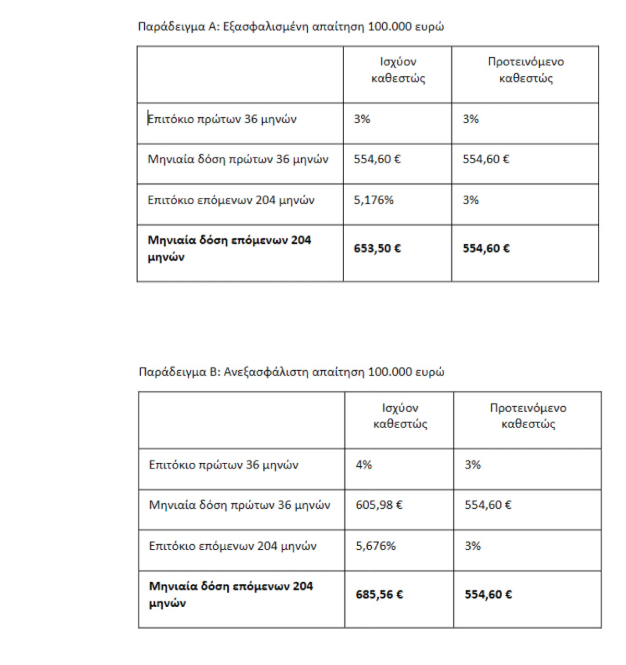
Η πρώτη μεγάλη παρέμβαση αφορά την καθιέρωση σταθερού επιτοκίου 3% ετησίως για τις ρυθμίσεις οφειλών μέσω του εξωδικαστικού μηχανισμού. Πρόκειται για μια αλλαγή που ενισχύει την προβλεψιμότητα και προστατεύει τους οφειλέτες από τις μελλοντικές αυξήσεις των επιτοκίων, καθώς η δόση τους δεν θα επηρεάζεται πλέον από τις διακυμάνσεις του Euribor μετά την πρώτη τριετία.
Το μέτρο αφορά δύο κατηγορίες:
- Τους ευάλωτους οφειλέτες που διαθέτουν τη σχετική βεβαίωση και πληρούν τα προβλεπόμενα κριτήρια.
- Τους επιλέξιμους οφειλέτες, κατηγορία στην οποία περιλαμβάνονται και πολίτες της μεσαίας τάξης.
Η σημαντικότερη αλλαγή είναι ότι το 3% θα παραμένει σταθερό για ολόκληρη τη διάρκεια της ρύθμισης, ανεξάρτητα από το αν η οφειλή έχει εμπράγματες εξασφαλίσεις, όπως υποθήκη, αλλά και ανεξάρτητα από τον χρηματοδοτικό φορέα.
Μέχρι σήμερα, το επιτόκιο ήταν 3% για τα πρώτα τρία χρόνια στις οφειλές με εξασφαλίσεις και 4% στις οφειλές χωρίς εξασφαλίσεις. Μετά την τριετία μετατρεπόταν σε κυμαινόμενο, συνδεδεμένο με το Euribor τριμήνου, με αποτέλεσμα να μπορεί να φτάσει στο 5,17% και στο 5,67% αντίστοιχα, με βάση τα στοιχεία που παρουσιάστηκαν.
Το οικονομικό όφελος είναι σημαντικό. Για παράδειγμα, σε οφειλή 100.000 ευρώ με διάρκεια αποπληρωμής 20 ετών, η διατήρηση του επιτοκίου στο 3% μπορεί να εξασφαλίσει συνολικό όφελος περίπου 20.200 ευρώ για οφειλές με εξασφαλίσεις και έως 28.600 ευρώ για οφειλές χωρίς εξασφαλίσεις.
Η εφαρμογή της νέας ρύθμισης αφορά καταβολές από την 1η Δεκεμβρίου 2026, ενώ το σταθερό επιτόκιο καθίσταται υποχρεωτικός όρος της σύμβασης αναδιάρθρωσης για όσους πληρούν τις προϋποθέσεις.
«Καμπάνα» έως 5 εκατ. ευρώ στους servicers - Στο στόχαστρο οι παραβάσεις κατά των δανειοληπτών
Εξίσου σημαντική είναι η δεύτερη παρέμβαση, η οποία αλλάζει δραστικά το πλαίσιο εποπτείας των εταιρειών διαχείρισης απαιτήσεων. Το ανώτατο πρόστιμο που μπορεί να επιβάλει η Τράπεζα της Ελλάδος στους servicers αυξάνεται από τις 500.000 ευρώ στα 5 εκατομμύρια ευρώ, καταγράφοντας δεκαπλασιασμό.
Η αυστηροποίηση των κυρώσεων αφορά σοβαρές παραβάσεις των υποχρεώσεων που προβλέπει το θεσμικό πλαίσιο και στέλνει σαφές μήνυμα ότι η διαχείριση των οφειλών δεν μπορεί να γίνεται χωρίς κανόνες και χωρίς συνέπειες.
Στο επίκεντρο βρίσκονται, μεταξύ άλλων:
- Η πλημμελής καταγραφή και διαχείριση των παραπόνων των δανειοληπτών.
- Η μη ορθή μεταχείριση των οφειλετών και η παραβίαση των δικαιωμάτων τους.
- Οι ελλείψεις στους μηχανισμούς εσωτερικού ελέγχου και στην προστασία προσωπικών δεδομένων.
- Η παραβίαση των υποχρεώσεων που αφορούν τις συμβάσεις διαχείρισης και την εξωτερική ανάθεση υπηρεσιών.
- Η μη συμμόρφωση με τις προβλεπόμενες διαδικασίες και το θεσμικό πλαίσιο για τις σχέσεις με τους δανειολήπτες.
Ο υπουργός διευκρίνισε ότι τα πρόστιμα αυτά είναι διαφορετικά από τις κυρώσεις που προβλέπει το υπό συζήτηση νομοσχέδιο, οι οποίες κυμαίνονται από 50.000 έως 500.000 ευρώ ανά δανειολήπτη και επιβάλλονται από την αρμόδια Γενική Γραμματεία σε συγκεκριμένες περιπτώσεις παραβίασης των υποχρεώσεων απέναντι στους οφειλέτες.
Το συνολικό μήνυμα των δύο παρεμβάσεων είναι σαφές: ο δανειολήπτης αποκτά μεγαλύτερη ασφάλεια ως προς το κόστος αποπληρωμής των οφειλών του, ενώ οι servicers βρίσκονται αντιμέτωποι με πολύ βαρύτερες οικονομικές κυρώσεις εφόσον παραβιάζουν τους κανόνες. Το ζητούμενο πλέον είναι η εφαρμογή των νέων μέτρων στην πράξη και το κατά πόσο θα καταφέρουν να μετατρέψουν την προστασία των δανειοληπτών από νομοθετική πρόβλεψη σε πραγματική καθημερινότητα.
www.worldenergynews.gr